Rentabilité ancien ou neuf : quel investissement choisir cette année ?
Rentabilité ancien ou neuf : pourquoi comparer autrement ?
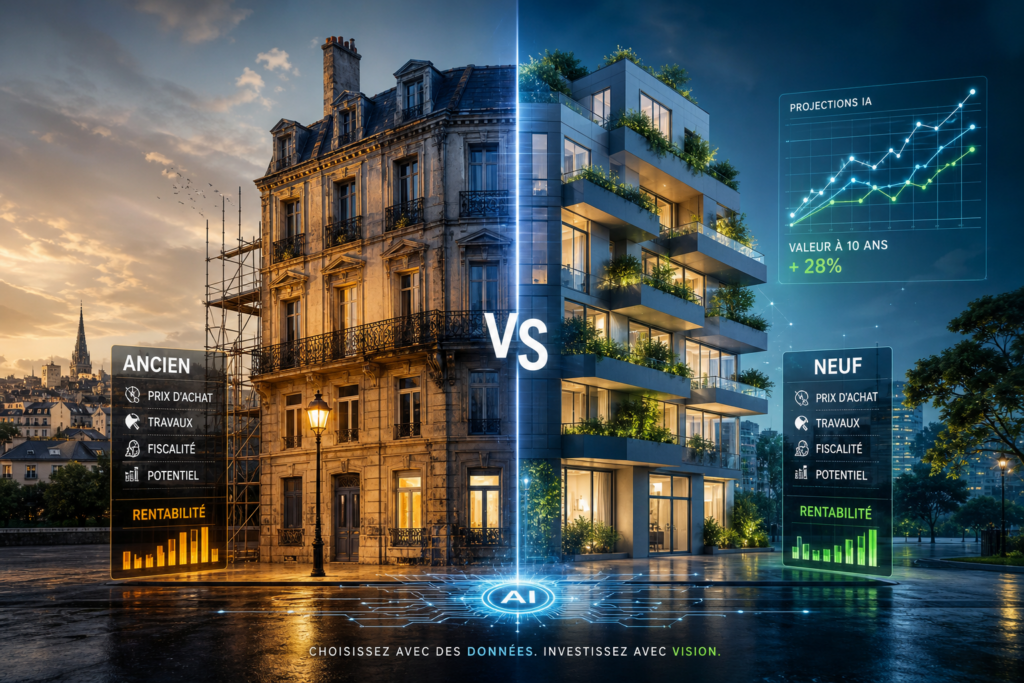
La rentabilité ancien ou neuf ne se résume pas au prix affiché ni au rendement brut. L’ancien séduit souvent par son prix plus accessible et son emplacement central. Cependant, il peut nécessiter des travaux importants, notamment lorsque son DPE est faible. Le neuf offre davantage de confort, de meilleures performances énergétiques et des garanties constructeur. En contrepartie, son prix au mètre carré est souvent plus élevé. Pour choisir correctement, il faut donc comparer le coût total, les loyers réellement applicables, la fiscalité, la vacance locative, les charges et la valeur de revente. L’intelligence artificielle peut réunir ces données et mesurer plusieurs scénarios avant la signature.
Le contexte de marché invite justement à la prudence. Selon les projections du Crédit Agricole disponibles au premier trimestre 2026, les transactions dans l’ancien pourraient rester proches de 950 000 ventes sur l’année. La hausse des prix serait limitée à environ 0,8 % en fin d’année. Le taux moyen des crédits immobiliers atteignait environ 3,1 % au premier trimestre, tandis que l’IRL progressait de 0,78 % sur un an. Les revenus locatifs ne peuvent donc pas progresser automatiquement au même rythme que le coût du financement.
Ancien ou neuf : comparer le coût total d’acquisition
Pour obtenir une comparaison fiable, il faut additionner tous les coûts liés au projet. La formule est simple : prix d’achat, frais d’acquisition, travaux, ameublement éventuel et frais de financement. Dans l’ancien, les frais d’acquisition sont généralement plus élevés. Le prix de départ peut toutefois compenser cette différence. Dans le neuf, les frais sont souvent réduits et les travaux immédiats restent limités. Toutefois, le prix d’achat peut comprimer le rendement lorsque le loyer local ne suit pas.
| Poste | Ancien | Neuf |
|---|---|---|
| Prix d’achat | Souvent plus accessible | Souvent plus élevé |
| Frais d’acquisition | Plus importants | Généralement réduits |
| Travaux immédiats | Variables et parfois lourds | Faibles au départ |
| Emplacement | Souvent central | Plus fréquent en périphérie |
| Risque technique | Diagnostics indispensables | Garanties constructeur |
Prenons une simulation pédagogique, qui ne constitue pas une moyenne nationale. Un appartement ancien acheté 180 000 euros peut nécessiter 14 400 euros de frais et 25 000 euros de travaux. Son budget total atteint alors 219 400 euros. Avec un loyer mensuel de 850 euros, le rendement brut sur coût total ressort à environ 4,65 %. Un appartement neuf acheté 230 000 euros, avec 5 750 euros de frais et 3 000 euros de travaux, représente 238 750 euros. Loué 900 euros par mois, il affiche environ 4,52 %. L’ancien gagne ici sur le rendement brut, mais le neuf peut réduire les charges, l’entretien et la vacance.
Le DPE et les travaux changent-ils la rentabilité ancien ou neuf ?
Le DPE est devenu une variable financière majeure dans l’immobilier locatif. Un logement mal classé peut subir une décote à la revente, attirer moins de candidats et nécessiter des travaux avant sa mise en location. Les budgets varient fortement selon le bâtiment. À titre indicatif, l’isolation des combles coûte entre 15 et 40 euros par mètre carré. L’isolation intérieure se situe plutôt entre 40 et 90 euros, tandis que l’isolation extérieure peut atteindre 120 à 270 euros par mètre carré. Une rénovation complète peut représenter 200 à 450 euros par mètre carré.
Pour une maison classée F ou G, le budget permettant souvent d’atteindre les classes C ou D est estimé entre 25 000 et 60 000 euros avant aides. Ces montants dépendent toutefois de la surface, de la région, de l’accessibilité du chantier et des entreprises disponibles. Avant d’acheter, demandez le DPE complet, les devis détaillés, les procès-verbaux d’assemblée générale et le plan pluriannuel de travaux. En 2026, le coefficient de conversion de l’électricité du DPE est passé de 2,3 à 1,9. Certains logements chauffés à l’électricité peuvent donc voir leur classement évoluer.
Le neuf apporte généralement une meilleure efficacité énergétique et une maintenance plus prévisible. Cependant, il ne faut pas supposer que les charges resteront toujours faibles. Une copropriété récente peut connaître des coûts élevés, notamment lorsque les équipements collectifs sont nombreux. L’ancien devient intéressant lorsque les travaux sont précisément chiffrés et qu’ils créent une réelle valeur locative. Sans devis fiable, une décote apparente peut rapidement disparaître.
Fiscalité et marché local : les vrais critères de décision
La fin du dispositif Pinel, le 31 décembre 2024, modifie l’analyse du neuf. Un achat réalisé aujourd’hui ne peut plus bénéficier d’une nouvelle réduction Pinel. Le prix, l’emplacement et le loyer potentiel doivent donc justifier l’investissement. Il faut aussi comparer la location nue et la location meublée, le régime réel, la déduction des intérêts, l’amortissement éventuel et la fiscalité à la revente. Dans l’ancien, les travaux peuvent améliorer le bien et avoir un intérêt fiscal selon le régime choisi. Des aides comme MaPrimeRénov’ peuvent également concerner certains propriétaires bailleurs, sous conditions.
Les données nationales ne suffisent jamais pour choisir un bien. Les écarts entre les villes sont importants. Les chiffres disponibles font apparaître, par exemple, une progression de 2,5 % à Bordeaux, contre des baisses de 2,1 % à Nantes, 2,2 % à Montpellier, 1 % à Marseille, 0,8 % à Strasbourg et 1,4 % à Nice. Ces variations ne préjugent pas de la performance d’un quartier précis. Il faut donc comparer les prix au mètre carré, les loyers signés, la vacance, la taxe foncière et la demande locative à l’échelle locale.
Comment l’IA mesure la rentabilité ancien ou neuf ?
Une IA immobilière peut comparer deux biens à partir d’informations concrètes. Renseignez l’adresse, la surface, le prix, le loyer hors charges, le DPE, les travaux, la taxe foncière, les charges non récupérables et le financement. Ajoutez ensuite la durée de détention, le régime fiscal, le taux de vacance et une hypothèse de revente. L’outil peut calculer le rendement net, le cash-flow mensuel et le capital restant dû. Il peut aussi tester l’effet d’une hausse des charges, d’un dépassement de travaux ou d’une baisse du loyer.
La bonne méthode consiste à produire trois scénarios. Le scénario prudent prévoit une vacance plus élevée, des loyers stables et des travaux plus coûteux. Le scénario central reprend les données locales les plus crédibles. Le scénario optimiste suppose une demande locative solide et une revalorisation raisonnable du bien. L’ancien est pertinent si son rendement reste acceptable dans le scénario prudent. Le neuf mérite l’attention lorsque ses économies d’entretien compensent son prix d’achat et que son emplacement garantit une demande durable.
L’IA reste toutefois un outil d’aide à la décision. Elle peut utiliser des loyers théoriques, sous-estimer un chantier ou ignorer une copropriété fragile. Elle ne remplace ni la visite du bien, ni l’analyse des documents, ni la vérification des devis. Avant toute offre, contrôlez les diagnostics, les charges, les travaux votés et les règles locales de location. La rentabilité prévisionnelle devient utile seulement lorsque les données d’entrée sont fiables.
En pratique, privilégiez l’ancien si vous maîtrisez les travaux, achetez dans un quartier établi et obtenez une décote suffisante. Préférez le neuf si vous recherchez une gestion plus simple, une meilleure performance énergétique et un budget initial plus prévisible. Il n’existe donc pas de gagnant national. Le meilleur choix dépend de l’adresse, du financement, du DPE, de la fiscalité et de votre horizon de détention. Pour comparer vos deux stratégies avec des données précises, découvrez la rentabilité ancien ou neuf grâce aux agents IA dédiés à l’immobilier.