Comment choisir le régime fiscal locatif le plus adapté à votre investissement ?
Pourquoi choisir le régime fiscal locatif avec méthode ?
Deux biens affichant le même loyer brut peuvent produire des revenus nets très différents. Tout dépend du type de location, de vos charges, de votre crédit et de votre tranche d’imposition. Pour choisir le régime fiscal locatif le plus adapté, vous devez aussi intégrer la durée de détention, vos objectifs patrimoniaux et la fiscalité de la revente. Un outil d’intelligence artificielle peut comparer ces paramètres en quelques instants. Il simule alors plusieurs scénarios et met en évidence le rendement net, la trésorerie et l’impôt estimé. Cette approche évite de retenir un régime uniquement parce qu’il réduit l’impôt la première année.
La comparaison doit porter sur le cycle complet de l’investissement. Il faut étudier l’acquisition, l’exploitation, les éventuelles distributions, la transmission et la vente du bien. Les résultats dépendent également de règles fiscales susceptibles d’évoluer. Une simulation automatisée constitue donc une aide à la décision, mais elle ne remplace pas l’avis d’un expert-comptable, d’un notaire ou d’un avocat fiscaliste.
Choisir le régime fiscal locatif entre LMNP et location nue
En location meublée, les recettes relèvent des bénéfices industriels et commerciaux, ou BIC. Le micro-BIC s’applique généralement jusqu’à 77 700 € de recettes annuelles pour une location meublée classique, selon les règles applicables aux revenus 2025. Il prévoit un abattement forfaitaire de 50 %, sans déduction des charges réelles. Pour un meublé de tourisme non classé, le seuil indiqué est de 15 000 €, avec un abattement de 30 %. Ces seuils doivent être vérifiés chaque année, notamment après les évolutions récentes concernant les meublés touristiques.
Le LMNP au régime réel permet de déduire les intérêts d’emprunt, les assurances, les frais de gestion et certaines dépenses éligibles. Il permet également d’amortir le mobilier et une partie de la valeur du bien. Cependant, l’amortissement ne peut pas créer ou aggraver un déficit fiscal. Depuis la réforme issue de la loi de finances pour 2025, les amortissements fiscalement déduits doivent être pris en compte dans le calcul de la plus-value pour les ventes concernées à compter de la date juridique applicable. La rentabilité immédiate doit donc toujours être comparée au coût fiscal de sortie.
La location nue relève des revenus fonciers. Le micro-foncier reste accessible, sous réserve des conditions en vigueur, lorsque les revenus fonciers bruts ne dépassent pas 15 000 €. Il applique généralement un abattement de 30 %. Le régime réel devient souvent plus intéressant lorsque le propriétaire supporte des intérêts importants ou réalise des travaux déductibles. Les dépenses d’entretien, de réparation, certaines améliorations, les assurances et les frais de gestion peuvent alors réduire le résultat imposable.
Le déficit foncier peut renforcer l’intérêt de la location nue au réel. Prenons 12 000 € de loyers, 4 000 € d’intérêts et charges, ainsi que 20 000 € de travaux déductibles. Le déficit potentiel atteint 12 000 €, avant application des règles d’imputation et des plafonds. La nature des dépenses reste déterminante, car toutes les charges ne suivent pas les mêmes règles. Le calcul doit donc être validé avec la documentation fiscale de l’année concernée.
SCI à l’IR ou SCI à l’IS : quelle stratégie patrimoniale ?
Une SCI qui loue principalement des biens nus relève généralement de l’impôt sur le revenu. Elle dépose une déclaration n° 2072, puis chaque associé est imposé sur sa quote-part de résultat. Cette fiscalité dite transparente facilite la détention à plusieurs et peut accompagner une stratégie de transmission. Elle implique cependant que les associés soient imposés même si les bénéfices restent dans la société. Une activité habituelle de location meublée peut par ailleurs entraîner l’assujettissement à l’impôt sur les sociétés.
La SCI à l’IS peut convenir à un investisseur qui souhaite capitaliser les bénéfices. La société déduit ses charges et comptabilise des amortissements. Le taux normal de l’IS est de 25 %, tandis qu’un taux réduit de 15 % peut s’appliquer sous conditions. Ce taux ne constitue donc pas un avantage automatique pour toutes les SCI. Avec un résultat avant IS de 30 000 €, un taux de 15 % représente 4 500 € d’impôt et laisse 25 500 € dans la société. Ce montant n’est pas encore un revenu personnel disponible.
Une distribution de bénéfices peut déclencher une imposition supplémentaire au niveau des associés. La revente mérite également une attention particulière. Dans une SCI à l’IS, la plus-value est généralement calculée à partir de la valeur nette comptable, diminuée par les amortissements. Plus le bien est amorti, plus la base taxable peut augmenter. La SCI à l’IS peut donc favoriser la croissance d’un parc immobilier, mais elle devient souvent moins favorable lorsque l’objectif principal est de revendre rapidement.
Comparaison chiffrée des régimes fiscaux immobiliers
Imaginons un bien acheté 200 000 €, générant 12 000 € de loyers annuels. Les intérêts et charges atteignent 4 000 €, les travaux 5 000 € et la tranche marginale d’imposition de l’investisseur est de 30 %. En location nue au réel, le résultat simplifié s’élève à 3 000 €. En ajoutant les prélèvements sociaux de 17,2 %, la fiscalité théorique atteint 1 416 €, soit un revenu après fiscalité de 1 584 €. Cette estimation exclut cependant certains éléments comme le déficit reportable, les travaux spécifiques et les effets du crédit.
En LMNP réel, supposons 4 000 € de charges et 6 000 € d’amortissement annuel. Le résultat avant plafonnement serait de 2 000 € : 12 000 € moins 4 000 € et 6 000 €. L’amortissement déductible doit toutefois respecter le plafonnement fiscal. Dans une SCI à l’IS, un résultat comptable de 10 000 € taxé à 15 % laisse 8 500 € dans la société. Ces résultats ne sont pas directement comparables, car la SCI conserve le bénéfice tandis que la location directe impose généralement le revenu au niveau de l’investisseur.
| Régime | Atout principal | Point de vigilance |
|---|---|---|
| LMNP micro-BIC | Simplicité et abattement | Charges réelles non déductibles |
| LMNP réel | Charges et amortissements | Comptabilité et fiscalité de sortie |
| Location nue au réel | Déficit foncier possible | Règles d’imputation complexes |
| SCI à l’IR | Détention à plusieurs | Imposition des associés |
| SCI à l’IS | Capitalisation des bénéfices | Double fiscalité et revente |
Comment l’IA aide à choisir le régime fiscal locatif ?
Une IA peut comparer les régimes à partir du prix d’achat, des travaux, de l’apport et du financement. Elle intègre aussi le loyer prévisionnel, la taxe foncière, les charges de copropriété, l’assurance et les frais de gestion. La situation fiscale du propriétaire reste essentielle, notamment sa tranche marginale d’imposition, son régime matrimonial et le nombre d’associés. Enfin, l’outil doit connaître l’objectif recherché : percevoir des revenus, rembourser une dette, transmettre un patrimoine ou réinvestir les bénéfices.
La simulation doit présenter plusieurs indicateurs. Le rendement brut ne suffit pas : il faut comparer le rendement net, la trésorerie mensuelle, l’impôt annuel, les amortissements reportables et la fiscalité à la revente. Une projection sur 10, 15 ou 20 ans permet aussi d’identifier les effets de la durée de détention. L’IA doit expliquer ses hypothèses et signaler les éléments incertains. Elle ne doit jamais présenter une estimation automatisée comme un conseil fiscal personnalisé.
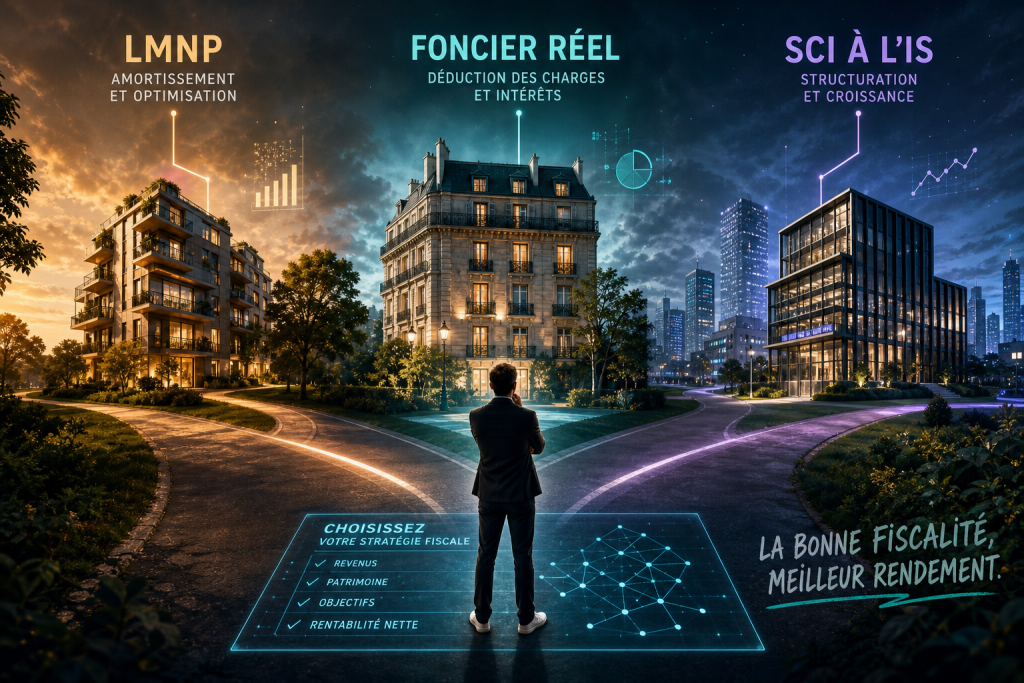
En pratique, la location meublée peut convenir à un investisseur qui recherche des loyers élevés et une optimisation pendant la détention. La location nue au réel devient intéressante lorsque les travaux et les intérêts créent un déficit foncier. La SCI à l’IR facilite la détention familiale, tandis que la SCI à l’IS peut soutenir une stratégie de capitalisation. Le meilleur choix dépend donc du projet global, et non d’un simple taux d’imposition.
Avant de choisir, simulez plusieurs hypothèses et comparez le résultat disponible après impôt, puis la fiscalité de sortie. Pour aller plus loin, découvrez comment choisir régime fiscal locatif grâce à une analyse immobilière assistée par l’intelligence artificielle.