Rentabilité des murs commerciaux : faut-il investir malgré les risques ?
Investir dans les murs commerciaux : de quoi parle-t-on ?
La rentabilité des murs commerciaux attire les investisseurs en quête de revenus locatifs et de diversification. Acheter des murs commerciaux, c’est acquérir le local immobilier loué à un professionnel, sans acheter nécessairement son activité. Le fonds de commerce, lui, comprend notamment la clientèle, l’enseigne et certains équipements. Cette distinction est essentielle : le propriétaire des murs perçoit un loyer, tandis que le commerçant exploite son activité. En 2025, environ 3 milliards d’euros ont été investis dans les commerces en France, soit une hausse annuelle de 13 % selon les chiffres de marché cités par Knight Frank. Ce regain d’intérêt ne garantit toutefois pas la réussite d’un achat. L’emplacement, la solidité du locataire, les clauses du bail et la durée d’une éventuelle vacance déterminent largement le résultat.
Les actifs concernés sont variés : boutiques en pied d’immeuble, cellules de centres commerciaux, locaux de retail parks ou commerces de quartier. Leur potentiel dépend surtout de leur adéquation avec les besoins locaux. Une boulangerie, une pharmacie ou un service de proximité peut bénéficier d’une demande régulière, mais aucun secteur n’est à l’abri d’une baisse d’activité. Il faut aussi distinguer les biens dits « prime », situés dans des emplacements recherchés, des locaux secondaires. Ces derniers peuvent afficher un rendement plus élevé, mais leur vacance, leurs travaux et leur revente sont souvent plus difficiles à maîtriser. En pratique, le rendement annoncé ne suffit donc pas à comparer deux biens : il faut évaluer le risque qui accompagne le loyer.
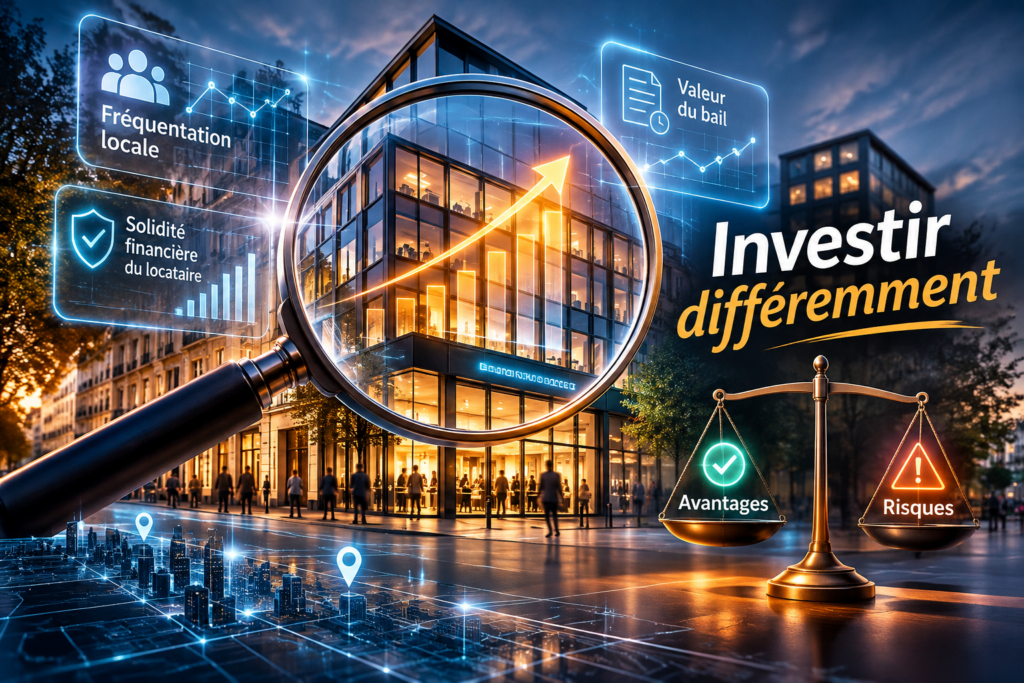
Rentabilité des murs commerciaux : avantages et inconvénients
Un avantage souvent mis en avant est le potentiel de rendement. En 2025, les rendements prime indiqués par Knight Frank étaient d’environ 4,25 % pour les commerces en pied d’immeuble, 6 % pour les centres commerciaux et 6,50 % pour les retail parks. Ces repères concernent des actifs de qualité et ne représentent pas une performance garantie pour un investisseur particulier. Un bail commercial encadre par ailleurs la relation entre propriétaire et locataire. Il prévoit notamment la durée, le loyer, sa révision et la répartition de certaines charges ou dépenses. Un bail encore long, associé à un locataire financièrement solide, peut soutenir la valeur du bien. L’indexation prévue au contrat peut aussi faire évoluer le loyer, sous réserve des règles applicables et de la capacité du commerçant à le payer.
Les contreparties sont importantes. Si le locataire part, le local peut rester vide plusieurs mois, tandis que certaines charges, les travaux et les échéances de crédit continuent. Sur 19 artères commerçantes étudiées, le taux de vacance est passé de 4,5 % fin 2024 à 5,8 % fin 2025, selon les données de Knight Frank. Le propriétaire dépend aussi de la santé de l’entreprise : chiffre d’affaires en baisse, hausse des coûts ou difficultés de trésorerie peuvent entraîner des impayés ou une demande de renégociation. Enfin, un local commercial se revend parfois moins facilement qu’un logement, car le nombre d’acquéreurs est plus restreint. Les changements d’habitudes de consommation, le commerce en ligne et la fréquentation du quartier peuvent également affecter la valeur de l’actif.
Comment évaluer un local et sa rentabilité ?
Commencez par calculer le rendement brut en divisant le loyer annuel hors charges par le coût total d’acquisition, puis en multipliant le résultat par 100. Intégrez au coût total le prix d’achat, les frais, les honoraires éventuels et les travaux nécessaires. Pour obtenir une estimation plus utile, retranchez les dépenses qui restent à votre charge, comme l’assurance, l’entretien, certaines taxes et une provision pour vacance ou impayés. Prenons un local acheté 300 000 €, avec 30 000 € de frais et travaux, soit 330 000 € au total. Un loyer annuel de 24 000 € donne un rendement brut proche de 7,27 %. Après 4 000 € de dépenses propriétaire et 1 200 € provisionnés pour les risques, le rendement net avant fiscalité tombe à environ 5,70 %.
Examinez ensuite le quartier et le bail, pas seulement le rendement affiché. Vérifiez les flux piétons, la visibilité, l’accès, le stationnement, les commerces voisins, les projets urbains et la concurrence. Pour le locataire, demandez les comptes disponibles et regardez sa trésorerie, son endettement, ses marges et l’évolution de son chiffre d’affaires. Un chiffre d’affaires élevé ne suffit pas si l’entreprise conserve peu de marge ou dépend d’un seul point de vente. Dans le bail, contrôlez le loyer, l’indexation, la durée restante, la destination autorisée, les conditions de cession et la répartition des charges et travaux. Comparez aussi le loyer avec les références locales et estimez celui qui pourrait être obtenu après un départ. Un professionnel pourra vérifier les clauses et les obligations applicables.
Comment l’IA aide-t-elle à analyser les murs commerciaux ?
L’intelligence artificielle peut accélérer plusieurs étapes de l’analyse, sans remplacer les vérifications humaines. Des outils peuvent extraire des informations des comptes annuels, calculer des ratios ou signaler une évolution défavorable du chiffre d’affaires et des marges. D’autres peuvent réunir des données de mobilité, de fréquentation, de concurrence et de démographie pour mieux comprendre l’environnement d’un local. Ces indicateurs donnent un éclairage complémentaire à la visite du quartier, réalisée à différentes heures et différents jours. L’IA peut également comparer des loyers et aider à estimer la valeur du bail selon la surface, l’emplacement, le type d’activité et la durée restante. La fiabilité du résultat dépend toutefois de la qualité et de l’actualité des données utilisées.
L’analyse documentaire peut aussi faire ressortir des échéances, des clauses d’indexation ou des obligations de travaux à examiner. Avant de vous décider, simulez plusieurs scénarios : six mois de vacance, une baisse de loyer, des travaux imprévus ou un départ du locataire. Ces tests montrent si votre trésorerie peut absorber un événement défavorable. L’IA peut néanmoins produire des conclusions erronées, notamment lorsque les données de loyers ou de fréquentation sont incomplètes. Elle ne prédit pas avec certitude une défaillance et ne remplace ni un conseil juridique ni un audit financier. Vérifiez les informations auprès de sources fiables et traitez les données conformément aux règles de confidentialité et au RGPD.
En somme, investir dans des murs commerciaux peut générer des revenus et diversifier un patrimoine, mais le résultat dépend du local, du locataire, du bail et de la vacance. Les chiffres de rendement prime cités pour 2025 décrivent des actifs spécifiques ; les données de marché ne couvrent pas toujours les mêmes périmètres et ne doivent pas être comparées sans précaution. Avant l’achat, confrontez le rendement net à plusieurs scénarios et faites valider les points juridiques et financiers importants. Pour découvrir comment l’IA peut soutenir l’analyse immobilière, explorez nos rentabilité murs commerciaux et outils dédiés à l’immobilier.