Fiscalité LMNP SCI : quel régime choisir pour votre investissement locatif ?
Fiscalité LMNP SCI : pourquoi le choix du régime compte en 2026
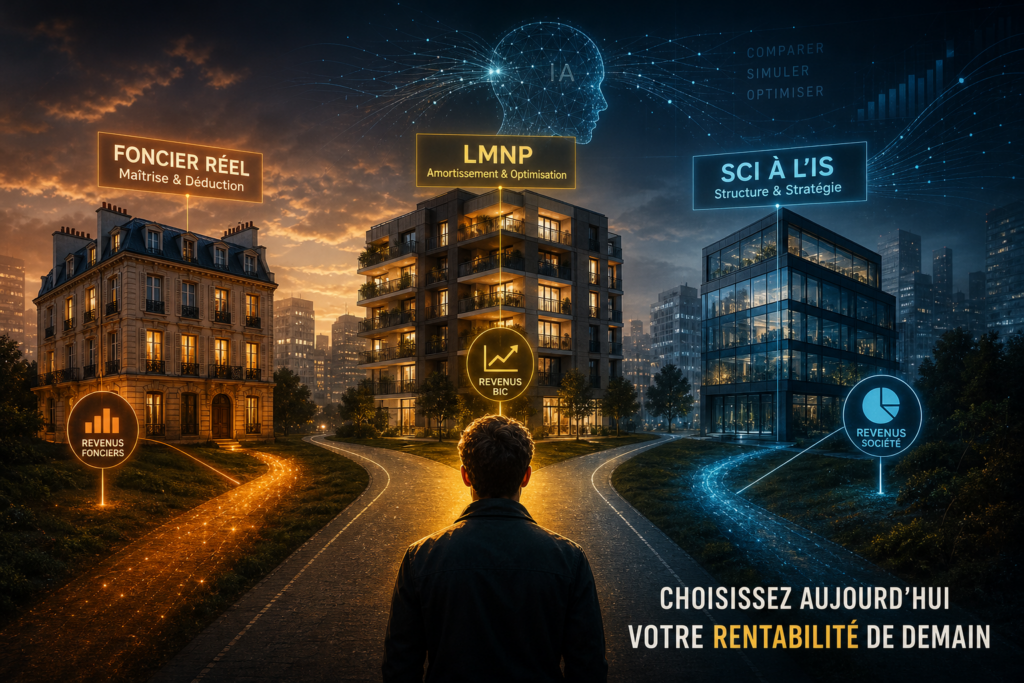
La fiscalité LMNP SCI influence directement le rendement réel d’un investissement locatif. Deux biens identiques peuvent produire des résultats très différents selon leur régime d’imposition, le niveau de revenus du propriétaire et la stratégie de revente. Il faut donc comparer la location nue, le LMNP et la SCI à l’IS sur toute la durée du projet.
Le bon choix dépend notamment des travaux, des intérêts d’emprunt, de la tranche marginale d’imposition et du besoin de percevoir les loyers. La durée de détention joue également un rôle important. Enfin, un investisseur qui souhaite réinvestir ses bénéfices n’aura pas forcément la même stratégie qu’un propriétaire recherchant des revenus complémentaires immédiats.
Une simulation assistée par l’intelligence artificielle peut comparer ces scénarios rapidement. Elle doit toutefois intégrer la fiscalité annuelle, la revente, les dividendes, les frais de comptabilité et la transmission. Les règles fiscales évoluent : les chiffres doivent donc être vérifiés à la date de publication et adaptés à chaque situation.
Location nue : comparer le micro-foncier et le régime réel
En location nue, les loyers relèvent de la catégorie des revenus fonciers. Le régime micro-foncier s’applique généralement lorsque les recettes brutes annuelles ne dépassent pas 15 000 €. Le propriétaire bénéficie alors d’un abattement forfaitaire de 30 %. L’impôt porte donc sur 70 % des loyers, auxquels s’ajoutent l’impôt sur le revenu et les prélèvements sociaux applicables.
Ce régime est simple, mais il ne permet pas de déduire séparément les travaux ou les intérêts d’emprunt. Le régime réel devient souvent plus intéressant lorsque le logement nécessite des rénovations. Il permet notamment de déduire, sous conditions, les intérêts et frais d’emprunt, les travaux d’entretien, les frais de gestion, les assurances, la taxe foncière et certaines provisions de copropriété.
Le déficit foncier peut renforcer l’intérêt du régime réel. La fraction provenant de charges déductibles, hors intérêts d’emprunt, peut être imputée sur le revenu global dans la limite générale de 10 700 € par an. Le surplus est ensuite reportable sur les revenus fonciers des années suivantes. Les règles particulières applicables à certains travaux doivent toutefois être contrôlées avant toute décision.
Prenons un exemple simple. Avec 12 000 € de loyers et 8 000 € de charges déductibles, le micro-foncier retient une base imposable de 8 400 €, après l’abattement de 30 %. Au réel, le revenu foncier taxable serait de 4 000 €. L’économie dépend ensuite de la tranche marginale d’imposition et des prélèvements sociaux du propriétaire.
Fiscalité LMNP SCI : les différences entre location meublée et société
Le statut de loueur en meublé non professionnel relève des bénéfices industriels et commerciaux, et non des revenus fonciers. Le propriétaire peut choisir le micro-BIC ou, sous conditions, le régime réel. Au réel, les charges sont déduites et le mobilier ainsi qu’une partie du bien peuvent être amortis, à l’exception du terrain.
L’amortissement réduit souvent le résultat fiscal pendant la période de location. Il ne correspond cependant pas à une économie définitive. Depuis la loi de finances pour 2025, les amortissements déduits au régime réel doivent être réintégrés dans le calcul de la plus-value pour certaines cessions réalisées depuis le 15 février 2025. Cette évolution peut augmenter la fiscalité lors de la revente.
Voici un exemple pédagogique. Un bien acheté 200 000 € est revendu 250 000 €, après 40 000 € d’amortissements cumulés. Sans réintégration, la plus-value brute semble être de 50 000 €. Avec la réintégration, la base économique ressort approximativement à 90 000 €. Le calcul réel doit intégrer les frais d’acquisition, les travaux, les abattements pour durée de détention et les règles applicables au dossier.
Les exonérations liées à la durée de détention restent un élément important. En principe, l’exonération d’impôt sur le revenu intervient après 22 ans, tandis que celle des prélèvements sociaux intervient après 30 ans. Les exceptions concernant certaines résidences-services doivent être examinées séparément.
SCI à l’IR ou SCI à l’IS : quelle stratégie patrimoniale ?
Une SCI à l’impôt sur le revenu est fiscalement transparente. Chaque associé est imposé sur sa quote-part de revenus fonciers, même si les bénéfices restent dans la société. Cette structure peut faciliter la détention à plusieurs, l’organisation familiale et certains projets de transmission. Elle doit cependant être utilisée avec prudence pour une activité habituelle de location meublée.
La SCI à l’IS suit une logique différente. Elle peut déduire les charges d’exploitation, les intérêts d’emprunt et les frais de gestion. Elle peut également amortir le bâtiment, hors valeur du terrain. Sous conditions, le taux réduit d’impôt sur les sociétés est de 15 % jusqu’à 42 500 € de bénéfice, puis le taux normal est de 25 %.
L’avantage principal apparaît lorsque les bénéfices sont conservés dans la société pour financer de nouvelles acquisitions. En revanche, une distribution de dividendes entraîne une taxation supplémentaire au niveau des associés. La SCI à l’IS ne doit donc pas être choisie uniquement pour son taux d’imposition annuel.
La revente mérite une attention particulière. La plus-value est généralement calculée à partir de la valeur nette comptable, diminuée par les amortissements pratiqués. Après plusieurs années, la base taxable peut devenir importante. La société paie alors l’impôt, puis les associés peuvent subir une nouvelle imposition si le produit de la vente est distribué.
Comment l’IA compare la fiscalité LMNP SCI ?
Une comparaison sérieuse commence par les données du projet. Il faut renseigner le prix d’achat, les frais d’acquisition, les travaux, le loyer, les charges non récupérables, la taxe foncière, le financement et la durée de détention. Les revenus du foyer, la situation familiale, la tranche marginale d’imposition et le besoin de revenus immédiats complètent l’analyse.
L’IA peut ensuite calculer le rendement brut, le rendement net avant impôt et le rendement net après impôt. Elle peut aussi estimer la trésorerie mensuelle, l’impôt cumulé, l’économie fiscale annuelle et le capital récupéré à la revente. Pour une SCI à l’IS, elle doit distinguer les bénéfices conservés des bénéfices distribués.
| Régime | Atout principal | Point de vigilance |
|---|---|---|
| Micro-foncier | Simplicité et abattement forfaitaire | Charges non déductibles séparément |
| Foncier réel | Déduction des charges et travaux | Suivi comptable plus précis |
| LMNP réel | Amortissement et fiscalité annuelle réduite | Fiscalité de revente modifiée |
| SCI à l’IS | Capitalisation des bénéfices | Sortie et dividendes potentiellement coûteux |
L’outil ne doit jamais comparer uniquement l’impôt de la première année. Il doit intégrer les prélèvements sociaux, la plus-value, les dividendes, les frais de comptabilité et les conséquences d’un changement de régime. Une simulation d’IA constitue une aide à la décision, mais elle ne remplace pas la validation d’un expert-comptable ou d’un conseiller fiscal.
Quel régime choisir selon votre profil ?
Un investisseur ayant peu de charges peut privilégier la simplicité du micro-foncier. En revanche, avec 12 000 € de loyers et 8 000 € de charges, le régime réel mérite une comparaison approfondie. Il devient particulièrement pertinent lorsque les charges dépassent l’abattement forfaitaire de 30 %.
Un investisseur fortement imposé peut étudier le LMNP réel si les loyers atteignent 18 000 € et si les charges ainsi que les amortissements sont importants. La fiscalité annuelle peut être réduite, mais le scénario de revente doit désormais être intégré. La durée de conservation devient donc essentielle.
Enfin, la SCI à l’IS peut convenir à des associés qui souhaitent capitaliser les loyers et réinvestir les bénéfices. Elle est moins évidente lorsque les associés veulent distribuer immédiatement tous les revenus. Dans tous les cas, le rendement net global doit primer sur l’avantage fiscal apparent.
Pour comparer votre situation, testez dès maintenant la fiscalité LMNP SCI avec une analyse assistée par l’IA et vérifiez ensuite les hypothèses avec un professionnel.