Comment protéger son patrimoine immobilier face à l’inflation grâce à l’IA ?
L’immobilier protège-t-il vraiment contre l’inflation ?
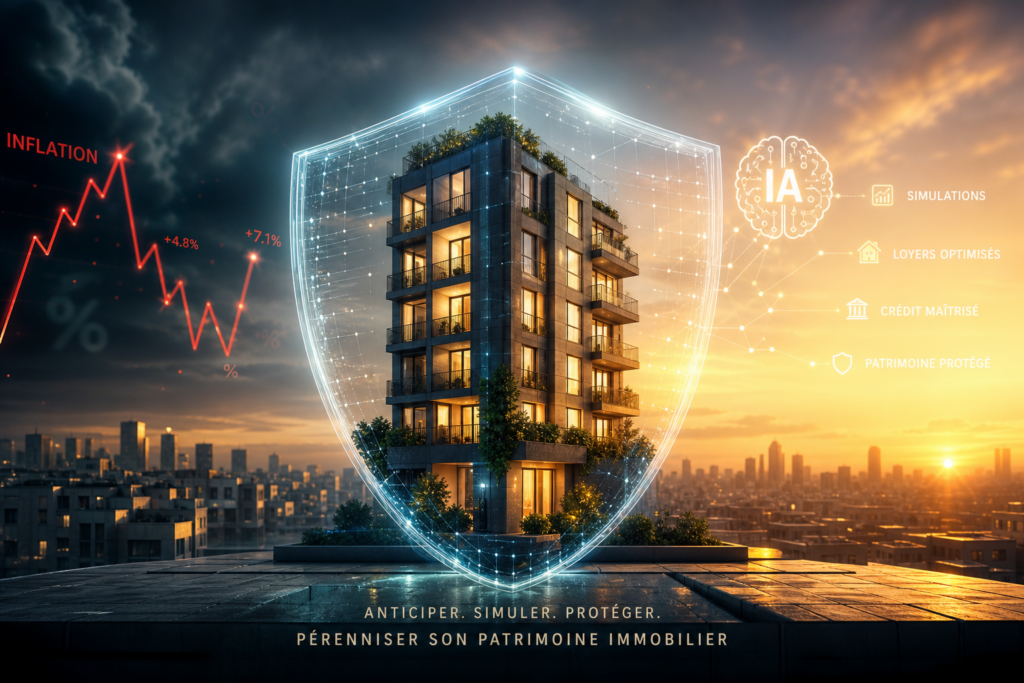
Comment protéger patrimoine immobilier lorsque les prix, les charges et les taux de crédit progressent en même temps ? La question concerne tous les investisseurs, qu’ils détiennent un seul logement ou plusieurs biens locatifs. La pierre reste souvent perçue comme une protection contre la perte de pouvoir d’achat. En effet, la valeur nominale d’un bien peut augmenter avec les coûts de construction, tandis que les loyers peuvent être révisés. Cependant, cette protection reste partielle. En France, l’indice des prix à la consommation progressait de 3,4 % sur un an en octobre 2026, contre 1,57 % pour l’IRL au troisième trimestre 2026.[7][1] Les revenus locatifs ne suivent donc pas automatiquement toute la hausse des dépenses.
Pour évaluer la résistance d’un investissement, il faut observer l’ensemble de ses flux financiers. Les loyers constituent une recette, mais les intérêts, les assurances, les travaux, la taxe foncière et les charges réduisent le rendement réel. Un bien peut donc prendre de la valeur tout en générant moins de trésorerie chaque mois. L’objectif consiste à mesurer le rendement net, puis à tester plusieurs scénarios. C’est précisément sur ce point que les simulations intelligentes peuvent aider l’investisseur.
Inflation, loyers et charges : un équilibre fragile
Pour les baux d’habitation, la révision annuelle du loyer dépend de l’IRL et des conditions prévues par le contrat. Au troisième trimestre 2026, l’IRL métropolitain atteignait 148,06, contre 145,77 un an plus tôt. Sa progression annuelle s’établissait donc à 1,57 %.[1][3] Prenons un loyer mensuel de 800 €. Une hausse théorique de 1,57 % le porterait à 812,56 €, soit un gain annuel brut de 150,72 €. Sur la même base, une inflation de 3,4 % représenterait une hausse théorique de 326,40 €. L’écart atteint ainsi 175,68 €, avant même de tenir compte des charges et de la fiscalité.
L’IRL constitue un plafond de révision applicable dans le cadre légal. Il ne permet pas de répercuter automatiquement toute l’inflation sur le locataire. Dans le même temps, les dépenses du propriétaire peuvent augmenter rapidement. Les matériaux, la main-d’œuvre, l’énergie, l’assurance et les charges de copropriété pèsent directement sur la rentabilité. Il devient donc préférable de suivre le rendement net plutôt que le seul rendement brut. La formule est simple : rendement net = (loyers – charges – vacance – travaux – fiscalité) / capital investi. Cette approche donne une vision plus réaliste du patrimoine.
Crédit immobilier : le coût de la dette devient déterminant
L’inflation peut réduire le poids réel d’une mensualité fixe lorsque les revenus et les loyers progressent. Toutefois, cette logique ne fonctionne que si le bien reste attractif et si la demande locative demeure solide. Le taux de financement joue donc un rôle central. Le taux moyen des nouveaux crédits à l’habitat atteignait 3,32 % en août 2026, hors renégociations, après une hausse de 24 points de base depuis le début de l’année.[5] En octobre 2026, les taux moyens négociés s’établissaient à 3,30 % sur 15 ans, 3,51 % sur 20 ans et 3,58 % sur 25 ans.[9]
À titre indicatif, un emprunt de 200 000 € sur 20 ans à 3,51 % représente environ 1 161 € par mois. Le montant total remboursé atteint près de 278 600 €, dont environ 78 600 € d’intérêts, hors assurance et frais. Sur 25 ans à 3,58 %, la mensualité descend autour de 1 008 €, mais le remboursement total atteint environ 302 400 €. L’allongement de la durée réduit donc l’effort mensuel, tout en augmentant le coût global du crédit. Il faut aussi surveiller le taux d’usure, calculé à partir du TAEG. L’assurance, les garanties et les frais peuvent réduire la capacité d’emprunt, même lorsque le taux nominal paraît acceptable.[2][10]
Comment l’IA aide à protéger patrimoine immobilier ?
L’intelligence artificielle permet de transformer les données d’un portefeuille en scénarios compréhensibles. Elle peut comparer une inflation de 2 %, 3,5 % ou 5 %, puis faire varier séparément les loyers, les charges, la vacance et les travaux. Elle peut également mesurer l’impact d’une hausse des taux ou d’une baisse de la demande locale. Cette méthode évite de fonder une décision sur une seule hypothèse optimiste. Elle montre surtout le moment où le cash-flow devient insuffisant et où une réserve de trésorerie devient nécessaire.
| Scénario | Inflation | Loyers | Charges | Objectif |
|---|---|---|---|---|
| Central | 2 % | +1,5 % | +3 % | Mesurer la trajectoire probable |
| Inflation persistante | 4 % | +1,5 % | +6 % | Tester le cash-flow |
| Taux élevés | 3 % | +1,5 % | +4 % | Évaluer le risque financier |
| Récession locale | 2 % | 0 % | +2 % | Tester la vacance |
Pour obtenir une analyse utile, l’investisseur doit fournir des données fiables : prix d’achat, frais, apport, montant du crédit, taux, assurance, loyer, vacance, charges non récupérables, taxe foncière, travaux, fiscalité et localisation. L’IA ne remplace toutefois ni une étude de marché locale, ni un courtier, ni un expert-comptable. Une simulation reste une aide à la décision, pas une prévision certaine. Sa qualité dépend directement de la qualité des informations utilisées.
Rééquilibrer son portefeuille et sécuriser sa stratégie
Une simulation peut révéler qu’un bien dépend trop fortement d’une hausse maximale du loyer. Dans ce cas, plusieurs actions sont possibles : renégocier l’assurance, réduire la vacance, planifier les travaux ou arbitrer un actif structurellement déficitaire. Il est également utile de conserver une réserve couvrant les dépenses imprévues, les appels de fonds et plusieurs mois de vacance. Cette précaution protège le propriétaire lorsque l’IRL ne compense pas l’augmentation réelle des coûts.
La diversification constitue un autre levier. Elle peut concerner les villes, les quartiers ou les types d’actifs. Logement familial, petite surface, immobilier meublé, SCPI ou foncière cotée présentent des profils différents en matière de liquidité, de fiscalité et de vacance. Les travaux énergétiques peuvent aussi préserver l’attractivité d’un bien, réduire certaines charges et limiter le risque de vacance. Ils doivent cependant être évalués avec un calcul de retour sur investissement, et non avec la seule perspective d’un avantage fiscal.
Pour agir concrètement, commencez par collecter vos données réelles. Construisez ensuite un scénario central, puis ajoutez des hypothèses défavorables sur l’inflation, les taux, les travaux et la vacance. Mesurez le cash-flow annuel, le rendement net et le besoin de trésorerie. Enfin, choisissez entre conserver, rénover, refinancer, vendre ou diversifier. Pour aller plus loin et automatiser cette analyse, découvrez nos solutions pour protéger patrimoine immobilier grâce à l’intelligence artificielle.