Rentabilité ancien ou neuf : quel choix privilégier pour investir en 2026 ?
Rentabilité ancien ou neuf : un choix à mesurer en 2026
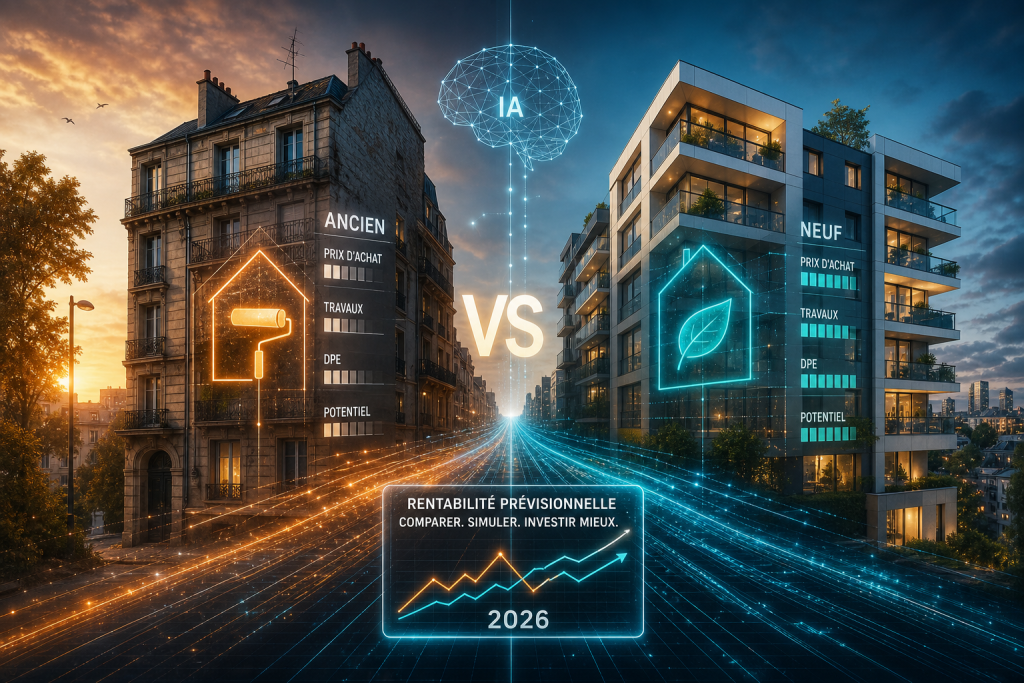
La question de la rentabilité ancien ou neuf ne se résume plus au prix affiché au mètre carré. L’ancien coûte souvent moins cher à l’achat, mais il peut nécessiter une rénovation importante. Le neuf demande généralement un effort financier supérieur, mais il offre davantage de visibilité sur les charges, la performance énergétique et l’entretien. En 2026, le bon choix dépend donc du coût total du projet, du loyer réellement atteignable et du potentiel de revente. L’intelligence artificielle permet désormais de comparer ces éléments à partir de données locales. Elle aide aussi à tester plusieurs hypothèses avant de prendre une décision. L’objectif n’est pas de prédire l’avenir, mais de mesurer plus clairement le rendement et les risques associés à chaque stratégie.
Un marché immobilier très différent selon les territoires
Le marché français semble se stabiliser en 2026. Les estimations disponibles évoquent entre 955 000 et 958 000 ventes dans l’ancien sur douze mois. Les prix anciens reculeraient d’environ 0,8 % sur un an, avec un prix médian proche de 3 216 €/m² pour un appartement et de 1 987 €/m² pour une maison. Ces moyennes nationales restent toutefois peu utiles pour un investisseur qui analyse une adresse précise. À Paris, un appartement ancien se situerait autour de 9 520 €/m², contre environ 6 120 €/m² en Île-de-France. Une ville moins chère n’est pas automatiquement plus rentable. La demande locative, les salaires locaux, les transports et l’offre disponible influencent directement le loyer et la vacance.
Le neuf résiste davantage dans certaines statistiques, avec une baisse des prix estimée autour de 0,5 % sur un an. Cette résistance s’explique notamment par les normes énergétiques récentes, les garanties constructeur et la faible probabilité de travaux immédiats. Cependant, un logement neuf peut être surpayé si son emplacement est moins recherché ou si l’offre locative devient trop abondante. Il faut donc comparer des biens réellement comparables, dans le même quartier et pour une clientèle similaire. Le prix du programme ne suffit pas. Le loyer, les charges de copropriété, la taxe foncière et la liquidité à la revente doivent entrer dans le même modèle.
Comparer le coût total avant de calculer la rentabilité
Pour évaluer la rentabilité ancien ou neuf, il faut abandonner la comparaison fondée uniquement sur le prix d’achat. Le calcul doit intégrer les frais d’acquisition, les travaux, l’ameublement éventuel et les frais de financement. Dans l’ancien, un appartement de 50 m² au prix médian de 3 216 €/m² revient à environ 160 800 €. Une rénovation importante peut ajouter 25 000 à 60 000 €, hors frais d’acquisition. Dans le neuf, le prix d’achat peut être supérieur, mais les travaux immédiats restent généralement limités. La formule à utiliser est simple : coût total = prix d’achat + frais d’acquisition + travaux + ameublement + financement. Cette approche révèle parfois qu’un ancien présenté comme une bonne affaire devient plus cher qu’un logement neuf comparable.
| Poste | Ancien | Neuf |
|---|---|---|
| Prix d’achat | Souvent inférieur | Souvent supérieur |
| Frais d’acquisition | Généralement plus élevés | Généralement réduits |
| Travaux immédiats | Variables à élevés | Faibles à la livraison |
| Entretien à court terme | Plus incertain | Plus prévisible |
Un exemple permet de comprendre l’écart. Un ancien rénové acheté 160 800 €, avec 30 000 € de travaux, représente 190 800 € avant certains frais. Avec un loyer mensuel de 850 €, le loyer annuel atteint 10 200 €, soit environ 5,35 % de rendement brut sur le coût hors frais. Un logement neuf à 200 000 €, avec 5 000 € d’aménagement et un loyer de 900 €, produit environ 5,27 %. L’ancien conserve donc un léger avantage dans cet exemple. Pourtant, la conclusion peut changer avec une taxe foncière plus élevée, une vacance locative, des charges importantes ou un dépassement du budget travaux.
DPE, rénovation et valeur de revente
Le DPE occupe une place centrale dans la rentabilité de l’ancien. Les logements classés F ou G subissent des restrictions sur l’évolution des loyers. Ils présentent également un risque de travaux et de vacance plus important. Les coûts varient fortement selon le bâtiment. À titre indicatif, l’isolation des combles peut coûter 15 à 40 €/m², tandis qu’une isolation extérieure peut atteindre 120 à 270 €/m². Une fenêtre double vitrage posée représente environ 500 à 1 200 €. Une pompe à chaleur air-eau peut coûter 8 000 à 15 000 €. Une rénovation énergétique globale se situe parfois entre 200 et 450 €/m², hors aides.
Il faut distinguer trois objectifs. Une rénovation esthétique améliore la présentation du logement, mais ne change pas nécessairement sa performance énergétique. Une rénovation visant le passage de F à D peut représenter environ 300 à 500 €/m² selon certaines estimations. Une rénovation ambitieuse vers A ou B peut dépasser 600 à 900 €/m². Ces montants restent indicatifs. La configuration du bâtiment, l’accessibilité du chantier et les décisions de copropriété peuvent modifier fortement la facture. Il est donc prudent de demander plusieurs devis et de prévoir une marge de sécurité d’au moins 10 à 20 %.
Le DPE peut aussi influencer la revente. Certaines données associent une décote médiane d’environ 16,4 % pour une maison classée G par rapport à une maison classée D. Une maison classée A pourrait afficher une surcote proche de 22,2 % dans la même base. Ces chiffres doivent être interprétés avec prudence. La localisation, l’étage, l’état général et la copropriété pèsent souvent autant que l’étiquette énergétique. Toutefois, un logement performant rassure davantage les locataires, les banques et les futurs acquéreurs. Le neuf bénéficie ici d’une meilleure visibilité, mais il ne garantit pas automatiquement une forte plus-value.
Comment l’IA compare la rentabilité ancien ou neuf
Une analyse assistée par l’IA commence avec des données concrètes : adresse, prix, surface, typologie, DPE, loyer local, charges, taxe foncière, financement et horizon de détention. L’outil peut ensuite comparer plusieurs biens à coût total égal. Il peut aussi estimer la rentabilité brute, la rentabilité nette et le cash-flow mensuel. La rentabilité nette doit soustraire les charges non récupérables, l’assurance, la taxe foncière, l’entretien et la vacance. Le cash-flow ajoute la mensualité du crédit, les impôts et les provisions pour travaux. Ces indicateurs évitent de confondre un rendement affiché avec un bénéfice réellement disponible.
L’IA devient particulièrement utile pour analyser plusieurs scénarios. Dans un scénario prudent, le loyer baisse de 5 %, les travaux augmentent de 20 % et la revente reste stable. Dans un scénario central, le loyer correspond au marché et les travaux respectent le budget. Un scénario dynamique peut intégrer une meilleure revalorisation et une vacance réduite. Il est également possible de tester une revente inférieure de 10 % aux prévisions. L’IA ne fournit toutefois aucune garantie de rendement. Ses résultats doivent être vérifiés avec les données notariales, les annonces réellement louées, les artisans, les agents locaux et les documents de copropriété.
Ancien ou neuf : quelle décision prendre ?
L’ancien est souvent préférable lorsque la décote à l’achat compense les travaux. Il devient intéressant dans un quartier déjà recherché, avec une demande locative stable et un potentiel d’amélioration du DPE. L’investisseur doit toutefois accepter le suivi du chantier, les imprévus et le risque réglementaire. Le neuf convient davantage à celui qui recherche une gestion prévisible, peu de travaux et une meilleure visibilité énergétique. Il faut alors vérifier les charges, la qualité du promoteur, l’emplacement et le niveau de concurrence entre logements récents. Un avantage fiscal ne doit jamais masquer un prix d’achat excessif.
Pour arbitrer, une grille de notation peut attribuer 30 % à la rentabilité nette, 20 % à la demande locative, 15 % au risque travaux, 15 % au potentiel de revente, 10 % à la performance énergétique et 10 % à la simplicité de gestion. En pratique, l’ancien gagne si son rendement reste supérieur après intégration des travaux, de la vacance et des risques énergétiques. Le neuf gagne si son rendement est proche, tout en réduisant fortement les incertitudes. La bonne méthode consiste à comparer au minimum trois scénarios : ancien sans travaux lourds, ancien rénové et neuf. Pour fiabiliser votre analyse, découvrez la rentabilité ancien ou neuf avec l’aide d’agents IA dédiés à l’immobilier.