Comment l’assurance emprunteur locatif sécurise-t-elle votre investissement grâce à l’IA ?
Pourquoi l’assurance emprunteur locatif est un levier de sécurité
Dans un investissement immobilier, l’assurance emprunteur locatif ne doit pas être considérée comme une simple dépense bancaire. Elle protège le financement contre certains événements graves et contribue à préserver le patrimoine de l’investisseur. En cas de décès ou de perte d’autonomie, l’assureur peut prendre en charge tout ou partie du capital restant dû, selon les garanties prévues au contrat.
Cette protection joue aussi sur la stabilité du projet. Un investissement locatif repose souvent sur un équilibre entre loyers, mensualité de crédit, fiscalité et charges. Une assurance trop coûteuse réduit la rentabilité nette, tandis qu’une couverture insuffisante peut fragiliser les proches ou les associés. Il faut donc rechercher un contrat cohérent avec le profil de l’emprunteur, le montant financé et la stratégie patrimoniale.
Le marché français de l’assurance emprunteur représente environ 7,6 milliards d’euros de primes annuelles. Selon les profils et les méthodes de calcul, cette assurance peut représenter 25 % à 35 % du coût total d’un crédit immobilier. Pour un investisseur, comparer les offres devient donc aussi important que négocier le taux du prêt.
Quelles garanties choisir pour un investissement immobilier ?
Les garanties essentielles sont généralement le décès et la perte totale et irréversible d’autonomie, souvent appelée PTIA. Elles permettent de protéger la banque et les ayants droit lorsque l’emprunteur ne peut plus rembourser son crédit. Selon le projet, le contrat peut également inclure l’incapacité temporaire de travail, l’invalidité permanente totale ou partielle, ainsi que la perte d’emploi.
Pour un investissement locatif, le niveau de garantie doit être étudié avec attention. Un salarié stable, un indépendant et un retraité ne présentent pas le même profil de risque. De même, un investisseur qui conserve une épargne importante n’a pas forcément besoin des mêmes garanties qu’un emprunteur dont le patrimoine dépend principalement des loyers. L’objectif consiste à éviter la sous-assurance, mais aussi la sur-assurance.
La différence entre le contrat groupe de la banque et la délégation d’assurance mérite également d’être examinée. Le contrat groupe mutualise les risques entre les emprunteurs. La délégation propose souvent une tarification plus individualisée. Dans certains cas, elle peut réduire le coût de 30 % à 50 %, voire davantage selon l’âge, la santé et les garanties choisies.
Les écarts peuvent être importants. Pour un emprunt de 200 000 euros sur vingt ans, un contrat calculé à 0,38 % peut atteindre environ 15 200 euros, contre près de 4 800 euros avec un contrat individuel à 0,12 %. Ces montants restent indicatifs, car le coût dépend notamment de la quotité, de la méthode de calcul et du profil médical.
Comment l’intelligence artificielle améliore l’assurance emprunteur locatif
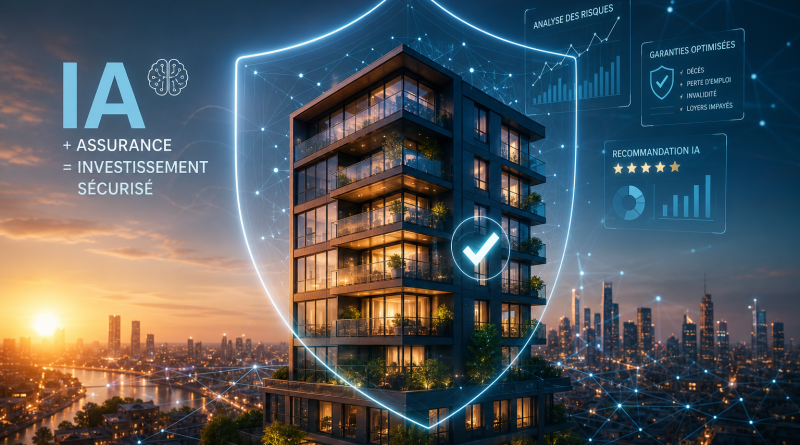
L’intelligence artificielle transforme progressivement l’analyse des risques dans l’assurance. Elle peut traiter rapidement de nombreuses données liées à l’âge, à la durée du prêt, au montant emprunté, à la profession et aux garanties demandées. Les modèles identifient ensuite des profils similaires afin d’estimer un niveau de risque et de proposer une tarification plus adaptée.
Cette technologie aide également à personnaliser les garanties. Elle peut signaler qu’une garantie d’invalidité est particulièrement importante pour un travailleur indépendant, ou qu’une couverture étendue présente un intérêt limité pour un investisseur dont le projet est principalement patrimonial. L’IA ne décide pas seule à la place de l’assureur ou de l’emprunteur. Elle fournit plutôt une analyse plus rapide pour faciliter une décision mieux informée.
Les outils assistés par IA peuvent aussi comparer plusieurs offres selon leur coût total et leurs conditions. Ils prennent en compte le TAEA, les franchises, les exclusions et la durée d’indemnisation. Cette approche évite de sélectionner uniquement le contrat affichant la cotisation mensuelle la plus faible. Une offre peu chère peut en effet comporter des exclusions importantes ou une définition restrictive de l’invalidité.
La progression du secteur confirme cette tendance. Certaines études indiquent que 81 % des assureurs ont intégré l’IA dans leurs flux opérationnels, tandis que 43 % l’utilisent dans la plupart de leurs fonctions. Toutefois, le déploiement reste inégal : seuls 10 % des assureurs dommages l’auraient adopté à grande échelle. L’IA progresse donc rapidement, mais l’intervention humaine reste indispensable.
Quels bénéfices concrets pour la rentabilité d’un investissement locatif ?
Le premier bénéfice concerne la simulation du coût réel du financement. Pour un investissement locatif, quelques dizaines d’euros économisés chaque mois peuvent améliorer le cash-flow ou compenser une hausse des charges. L’IA peut comparer plusieurs scénarios et montrer l’effet de chaque garantie sur le coût global du crédit. L’investisseur visualise ainsi l’impact de l’assurance sur sa rentabilité nette.
Les ordres de grandeur varient fortement selon les profils. Pour un emprunt de 250 000 euros sur vingt ans, une assurance peut coûter environ 4 500 euros pour un jeune emprunteur avec un taux proche de 0,09 %. Le coût peut atteindre 11 000 euros pour un couple à 0,22 %, ou 27 500 euros pour un profil senior à 0,55 %. Ces exemples montrent pourquoi une comparaison personnalisée est préférable à une estimation générale.
Un investisseur de 30 ans en bonne santé peut parfois obtenir un taux individuel proche de 0,09 %. À 35 ans, les offres observées peuvent se situer entre 0,09 % et 0,18 %, selon les garanties et le dossier. Certains contrats destinés à l’investissement locatif se limitent à la couverture décès et PTIA, avec un taux proche de 0,11 %. Cette formule peut réduire le prix, mais elle doit rester compatible avec les exigences de la banque et les objectifs de protection.
En pratique, l’IA permet donc de détecter les dossiers pour lesquels une délégation est particulièrement intéressante. Elle peut aussi repérer une garantie inutile, une exclusion problématique ou un écart important entre deux offres. L’investisseur conserve toutefois la responsabilité de vérifier les conditions contractuelles et de demander des explications à un professionnel.
Comment choisir une assurance emprunteur locatif adaptée ?
Commencez par comparer le TAEA plutôt que la seule mensualité. Cet indicateur facilite l’évaluation du coût de l’assurance dans le financement global. Vérifiez ensuite le mode de calcul des cotisations : certaines offres appliquent le taux au capital initial, tandis que d’autres le calculent sur le capital restant dû. Cette différence peut modifier sensiblement le coût total sur une longue durée.
Lisez également les exclusions, les délais de franchise et les conditions d’indemnisation. Une garantie d’incapacité peut sembler protectrice, mais ses modalités varient selon la profession, l’activité exercée et la définition de l’incapacité. Pour un investisseur indépendant ou fortement endetté, ces détails peuvent avoir des conséquences importantes sur la continuité des remboursements.
Enfin, utilisez les simulateurs et comparateurs assistés par IA comme des outils d’aide à la décision. Ils permettent de gagner du temps et d’explorer plusieurs hypothèses, mais ils ne remplacent pas la lecture du contrat. La meilleure assurance est celle qui équilibre le prix, les garanties et la solidité du projet immobilier.
L’assurance emprunteur locatif devient ainsi un véritable outil de protection patrimoniale et d’optimisation financière. En comparant les offres et en exploitant intelligemment l’IA, vous pouvez mieux maîtriser vos risques et préserver la rentabilité de votre opération. Pour aller plus loin dans la sécurisation de vos projets, découvrez l’assurance emprunteur locatif et les solutions d’intelligence artificielle dédiées à l’immobilier.